文章 · 管理系统
定制管理软件值不值得做:用当前耗时和返工算一笔账
是否值得做管理软件,先算当前哪项工作反复耗时、错误怎样造成返工,再比较不同方案能改变多少。别用软件公司的成功案例替你算回报,也别把员工省下的全部时间当成现金收入。把一次性投入、持续运行和员工能否实际采用放在同一张表里,结果不一定支持定制;先改善流程或买现成工具,也可能更合适。
挑一项能解释的工作开始算
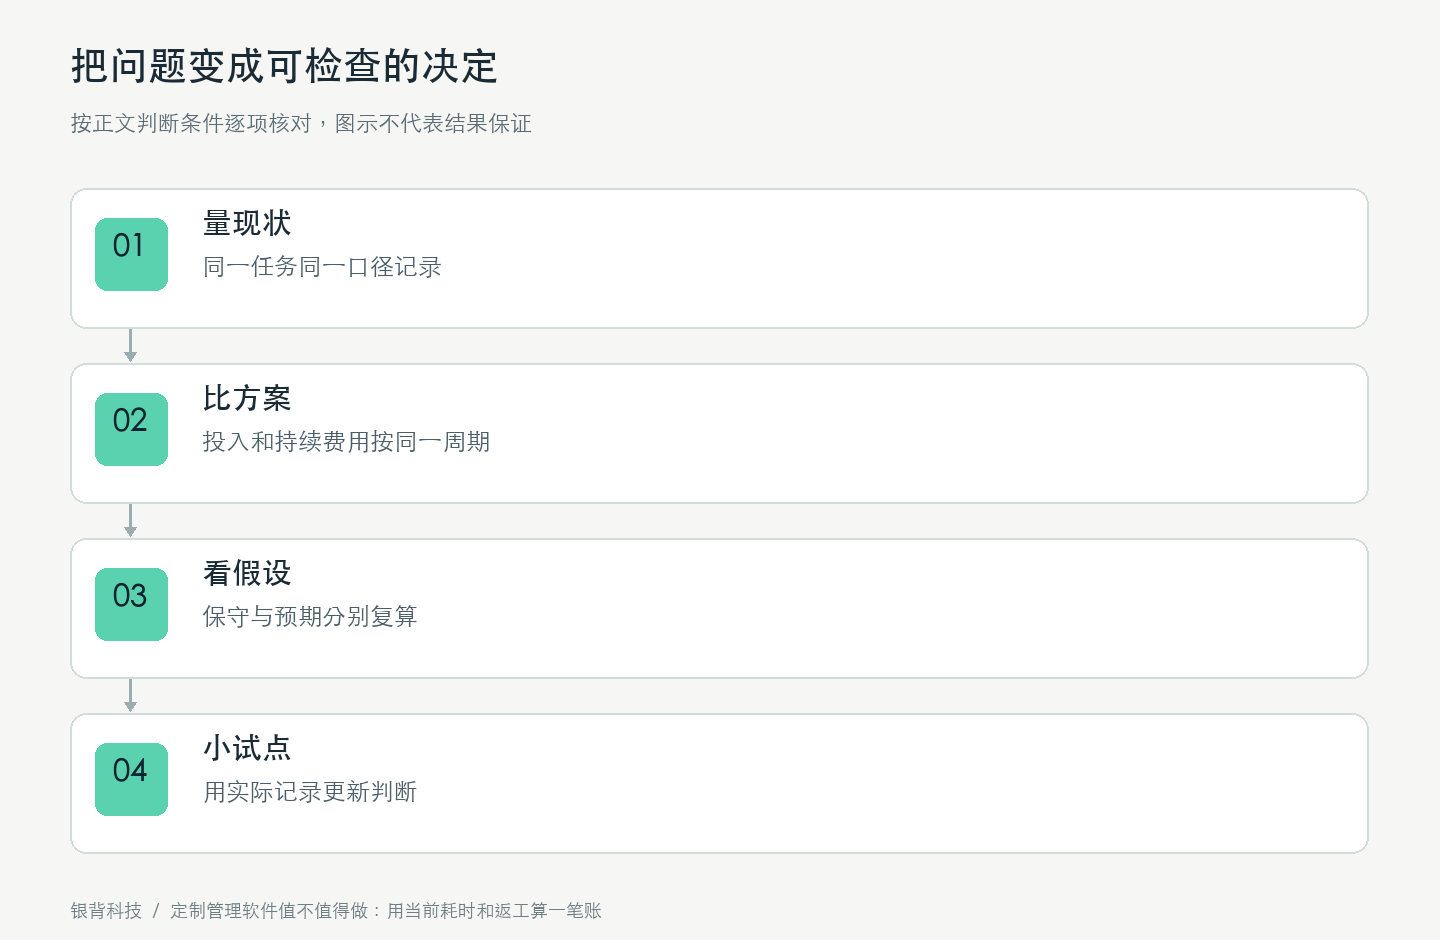
月底对账、重复录单、查库存和汇总报表都可以观察,但不要把它们混成“大家都很忙”。记录任务量、参与人、花费时间和返工原因,至少覆盖与你决策相关的完整业务周期。偶发的异常高峰需要单独注明。
同时写清工作结果。财务整理完整账目和老板阅读已有报表不是同一件任务,耗时不能直接相减。比较前后都应该问:由谁,在相同资料和范围下,完成同样的事情用了多久,还有哪些工作转移给别人。
如果当前耗时只是负责人凭印象估计,就在表里标注估算,并留出补测计划。不要把估计值精确到分钟,这会让后面的计算显得比证据更确定。
模拟计算:时间有价值,但不全是现金
下面数字全部是假设,只用于展示怎么算,不是银背的报价、客户成效或工资建议。假设某项重复核对每月耗时40小时,企业自定内部核算价值为每小时50元。
| 情况 | 每月时间 | 按假设计算的时间价值 | 如何理解 |
|---|---|---|---|
| 维持现状 | 40小时 | 40×50=2000元 | 内部估算,不是新增支出证明 |
| 改善后方案甲 | 25小时 | 25×50=1250元 | 节约15小时,估算价值750元 |
| 改善后方案乙 | 30小时 | 30×50=1500元 | 节约10小时,估算价值500元 |
| 实际记录 | 填写核实值 | 用相同口径计算 | 没有证据就不填成已实现收益 |
把三个方案放在同一周期里
维持现状也可能有成本,包括必要的工具、返工与交接。买现成软件可能需要订阅、实施和培训;定制可能需要需求梳理、开发、迁移和后续维护。比较周期要一致,并说明哪些费用可以确认,哪些仍是估算。
可以写成公式:比较期总投入=一次性费用+比较期持续费用+实施与培训的内部投入。不要一边只看现成产品第一年订阅,一边把定制未来所有维护都算进去;也不能反过来只比较开发款,忽略持续运行。
至少看保守、预期两种情况
如果员工没有完全采用,节约时间可能少于演示时看到的效果。可以把预期节约分别按较低和较高的假设算一遍,再看看结果是否仍值得投入。不要只留一个对购买最有利的数字。
接着问哪些假设最影响结论:任务量会不会下降,主要人员是否有时间参与,规则是否常变,第三方费用是否随用量增加。若结论对某个未知值非常敏感,先花小成本验证它,比立即进入开发更稳妥。
回收期只适用于可兑现的净收益
若确有可核对的月度现金节约,可用一次性投入除以每月净节约,得到简化回收期;净节约应已经扣除新增持续费用。若净额为零或负值,这种算法不能得到有意义的回收时间。它也没有处理所有风险,只适合初步比较。
节约的时间用来更及时地响应客户、让老板早点看到问题,仍可能有价值,但应单独表述。不要为了凑回本期限,把未发生的成交、未证明的损失减少或员工的全部时间都算进收益。
把计算变成一个可以验证的小试点
选最有把握的一项工作,设定输入、范围、时间记录和复核人。试点后更新计算,而不是坚持最初估算。如果没有改善,先区分是软件问题、规则没统一,还是实际需求与预期不同,再决定调整或停止。
银背公开案例可以帮助你认识进销存与成本管理的功能范围,不能提供你公司的收益答案。初次讨论可以先带任务流程和脱敏样表,不必提供敏感财务明细。范围可评估之后,再谈具体方案与费用。
参考资料
你的下一步
可以先说明现有做法、最想解决的问题和期望的结果。涉及业务数据时只需脱敏样表;银背会先评估范围和承接条件,不必先发真实客户资料。